Pierre Blanc-Garin
-
La facture électronique n’est plus un projet lointain : elle devient une réalité pour les entreprises françaises à horizon 2026. Derrière ce terme se cache bien plus qu’une simple dématérialisation : c’est une transformation profonde de la gestion des flux financiers, des relations clients-fournisseurs et du rôle des experts-comptables.
Alors, comment anticiper sans subir ? Quels enseignements tirer de l’expérience de nos voisins européens ? Comment choisir sa plateforme et transformer cette réforme en opportunité stratégique ?
Dans cet article
Comprendre la facture électronique
Qu’est ce que la facture électronique ?
La facture électronique n’est pas un simple PDF envoyé par e-mail : il s’agit d’un document structuré, conçu pour être lu aussi bien par des humains que par des systèmes informatiques. Ces formats normalisés (comme XML, UBL, Factur-X, etc.) permettent une automatisation poussée du traitement, de l’émission à l’intégration directe dans les systèmes comptables sans ressaisie manuelle.
Elle circule via des plateformes de dématérialisation partenaires (PDP), qui garantissent la réception, vérification, transmission des factures, ainsi que leur archivage sécurisé.
Ce format structuré englobe toutes les mentions légales classiques de la facturation, avec l’avantage supplémentaire d’assurer l’authenticité, l’intégrité et la traçabilité des données.
Qui est concerné ?
La réforme de la facturation électronique s’applique à partir du 1er septembre 2026 pour la réception des factures et au 1er septembre 2027 pour leur émission. Toutes les entreprises établies en France et assujetties à la TVA sont concernées par cette réforme, quelle que soit leur taille, leur statut juridique ou leur régime d’imposition (y compris les micro-entrepreneurs et les entreprises en franchise en base de TVA).
Objectifs majeurs de la réforme
- Renforcer la compétitivité des entreprises
L’automatisation et la dématérialisation réduisent les coûts de traitement, les risques d’erreurs et les délais administratifs.
- Simplifier les obligations déclaratives de TVA
Les données des factures peuvent être utilisées pour pré-remplir les déclarations de TVA, ce qui rationalise les démarches fiscales des entreprises. - Améliorer l’efficacité de la lutte contre la fraude à la TVA
La transmission centralisée et contrôlée des données permet à l’administration fiscale de détecter plus rapidement les anomalies et les comportements frauduleux. - Donner à l’administration une vision en temps réel de l’activité économique
Avec la remontée immédiate des données, l’État peut surveiller les flux commerciaux, ajuster ses politiques publiques et anticiper les évolutions économiques
L’exemple italien et les tendances européennes
L’Italie a été pionnière en Europe : elle a imposé la facture électronique obligatoire pour toutes les transactions B2B dès 2019. Le démarrage a été chaotique avec un bug généralisé qui a paralysé le système pendant trois semaines. Mais rapidement, l’outil s’est stabilisé et il est devenu un levier de modernisation. Aujourd’hui, l’administration italienne bénéficie d’une visibilité accrue sur les flux de TVA, et les entreprises exploitent mieux leurs données.
Cet exemple illustre deux choses. Premièrement, une réforme d’une telle ampleur peut connaître des difficultés techniques initiales, mais elles sont surmontables. Deuxièmement, les bénéfices dépassent largement la simple lutte contre la fraude. La facture électronique devient un outil de gestion, de pilotage et de négociation.
L’Espagne et l’Allemagne suivent la même voie. Et au niveau européen, le plan ViDA (VAT in the Digital Age) prévoit une convergence progressive des systèmes d’ici 2030. L’objectif est clair : harmoniser les pratiques pour créer un marché numérique unique de la facturation, avec une traçabilité homogène et une lutte coordonnée contre la fraude.
La France, en fixant l’échéance à 2026, ne fait que rattraper un retard. La facture électronique n’est donc pas une option : c’est une obligation européenne et un mouvement irréversible.
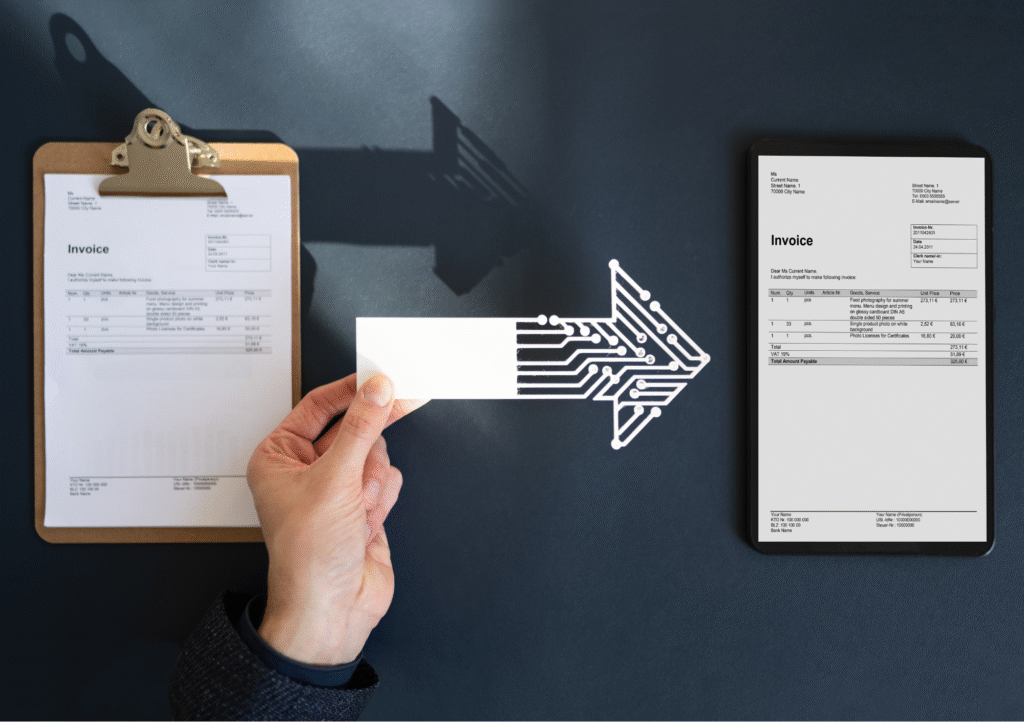
Comment anticiper l’échéance 2026 sans subir la réforme
Beaucoup de cabinets se rappellent de la DSN (Déclaration Sociale Nominative), une réforme que la profession a eu le sentiment de subir plus que de maîtriser. La facture électronique ne doit pas connaître le même destin.
Croire que l’on dispose encore de temps est une erreur. L’échéance est plus proche qu’il n’y paraît, et les cabinets doivent agir dès maintenant. La première étape consiste à vérifier la conformité des factures : contiennent-elles toutes les mentions obligatoires prévues par la réglementation ? Sont-elles adaptées aux nouveaux formats qui seront exigés ? À cela s’ajoute la question des logiciels, qui devront être capables de générer, transmettre et recevoir des factures conformes.
Mais l’anticipation ne se résume pas à un enjeu technique. C’est aussi une question d’organisation interne. Les cabinets doivent réfléchir à la circulation de l’information, à la manière dont les flux seront validés, et à la répartition des rôles. Se préparer signifie aussi former les collaborateurs et accompagner les clients, afin que la bascule se fasse sans difficultés.
Choisir et sécuriser sa plateforme agréée (ex PDP)
Au cœur du dispositif se trouvent les plateformes de facturation. Initialement appelées PDP (Plateformes de Dématérialisation Partenaires), elles sont désormais désignées comme PA (Plateformes Agréées). Leur rôle est stratégique : elles réceptionnent les factures, les contrôlent, les transmettent aux destinataires et en assurent la conservation.
Mais toutes les plateformes ne se valent pas. Certaines se contenteront d’assurer la conformité technique, tandis que d’autres offriront des services plus poussés : contrôle des données, intégration fluide avec les logiciels de gestion, assistance en cas de contrôle fiscal, ou encore tableaux de bord de suivi. Le choix de la PA devient donc un acte stratégique pour chaque cabinet.
La sécurité des données doit être un critère central. Une plateforme agréée doit être conforme au RGPD et garantir la protection des informations sensibles. Mais il faut aussi regarder sa solidité financière et sa capacité à durer. Car à terme, beaucoup de plateformes risquent de disparaître si elles n’ont pas les moyens de supporter les contraintes réglementaires. Le choix d’une PA n’est donc pas seulement technique, il engage la pérennité de l’organisation.
L’apport de l’intelligence artificielle
L’intelligence artificielle est sur toutes les lèvres et la facture électronique n’échappe pas à cette tendance. Son apport est évident : analyser des volumes importants de données, détecter automatiquement des anomalies, générer des alertes ou encore proposer des prévisions financières.
Cependant, son usage doit être réfléchi. Aujourd’hui, la plupart des IA génératives, comme ChatGPT, sont hébergées hors Union européenne, souvent aux États-Unis. Cela soulève des enjeux de conformité au RGPD et de souveraineté des données. Les cabinets doivent donc définir des règles claires : quelles données peuvent être confiées à l’IA, lesquelles doivent rester internes, et comment informer les clients des usages.
Utilisée à bon escient, l’intelligence artificielle peut être un atout puissant pour exploiter la richesse des données générées par la facture électronique. Mais elle doit s’inscrire dans une stratégie encadrée et responsable.
Transformer la collecte de données en levier de conseil
La véritable révolution de la facture électronique, ce n’est pas seulement la dématérialisation des factures, c’est l’accès en temps réel à l’information. Les cabinets n’auront plus à courir après les justificatifs manquants ni à attendre des semaines pour établir un état fiable. Les flux seront disponibles immédiatement, validés et tracés.
Ce changement bouleverse le rôle de l’expert-comptable. Moins de temps consacré à la saisie, davantage de temps libéré pour analyser et conseiller. L’expert-comptable devient alors un partenaire stratégique capable d’alerter sur les risques de trésorerie, de proposer des financements adaptés, d’optimiser les relations fournisseurs ou encore de détecter des marges d’amélioration.
La donnée, hier subie, devient demain un véritable levier de conseil. C’est la grande opportunité de cette réforme : revaloriser les missions des cabinets en leur donnant un rôle central dans la stratégie des entreprises.
Les nouveaux réflexes à inculquer aux collaborateurs et aux clients
La réussite de la facture électronique ne repose pas uniquement sur les outils. Elle dépend aussi de l’humain. Les collaborateurs des cabinets devront adopter de nouveaux réflexes. Il ne s’agira plus seulement de saisir des données, mais de comprendre les mécanismes d’interopérabilité, de sécuriser les accès, de vérifier la conformité des flux et d’accompagner les clients dans leur usage des outils.
Pour les entreprises clientes, l’enjeu sera d’accepter cette nouvelle discipline. Déposer systématiquement leurs factures dans une plateforme collaborative, respecter les délais de transmission, et comprendre que la qualité de l’information est la condition de la fiabilité de leurs états financiers. Cette évolution demandera de la pédagogie, de la formation et un accompagnement personnalisé. Mais les bénéfices seront considérables : gain de temps, meilleure organisation et fiabilité accrue des données.
Conclusion
La facture électronique n’est pas une réforme parmi d’autres. C’est une transformation en profondeur du fonctionnement des entreprises et des cabinets. L’exemple italien montre que la transition est possible et qu’elle apporte des bénéfices tangibles. La France a choisi 2026 comme échéance, et cette date doit être vue comme une opportunité plus que comme une contrainte.
Anticiper, choisir avec soin sa plateforme agréée, encadrer l’usage de l’intelligence artificielle, transformer la donnée en outil de pilotage stratégique et accompagner les collaborateurs comme les clients : tels sont les leviers pour faire de la facture électronique non pas un fardeau, mais un moteur de performance et de conseil. 2026 approche, eux qui se préparent dès aujourd’hui en sortiront renforcés, ceux qui attendront risquent de la subir.
👉 Pour aller plus loin, écoutez notre podcast avec Véronique Randé, Sandrine Stacchini et Bénédicte Guerrier, trois consultantes expertes qui décryptent l’actualité brûlante de la facture électronique et ses impacts pour les petites structures comme pour les cabinets comptables.
Contactez-nous
👉 Vous souhaitez être accompagné dans la transformation de votre cabinet ?
Véronique Randé
Daf externalisée
Sandrine Stacchini
Experte-comptable
Bénédicte Guerrier
Consultante en sécurité numérique et protection des données